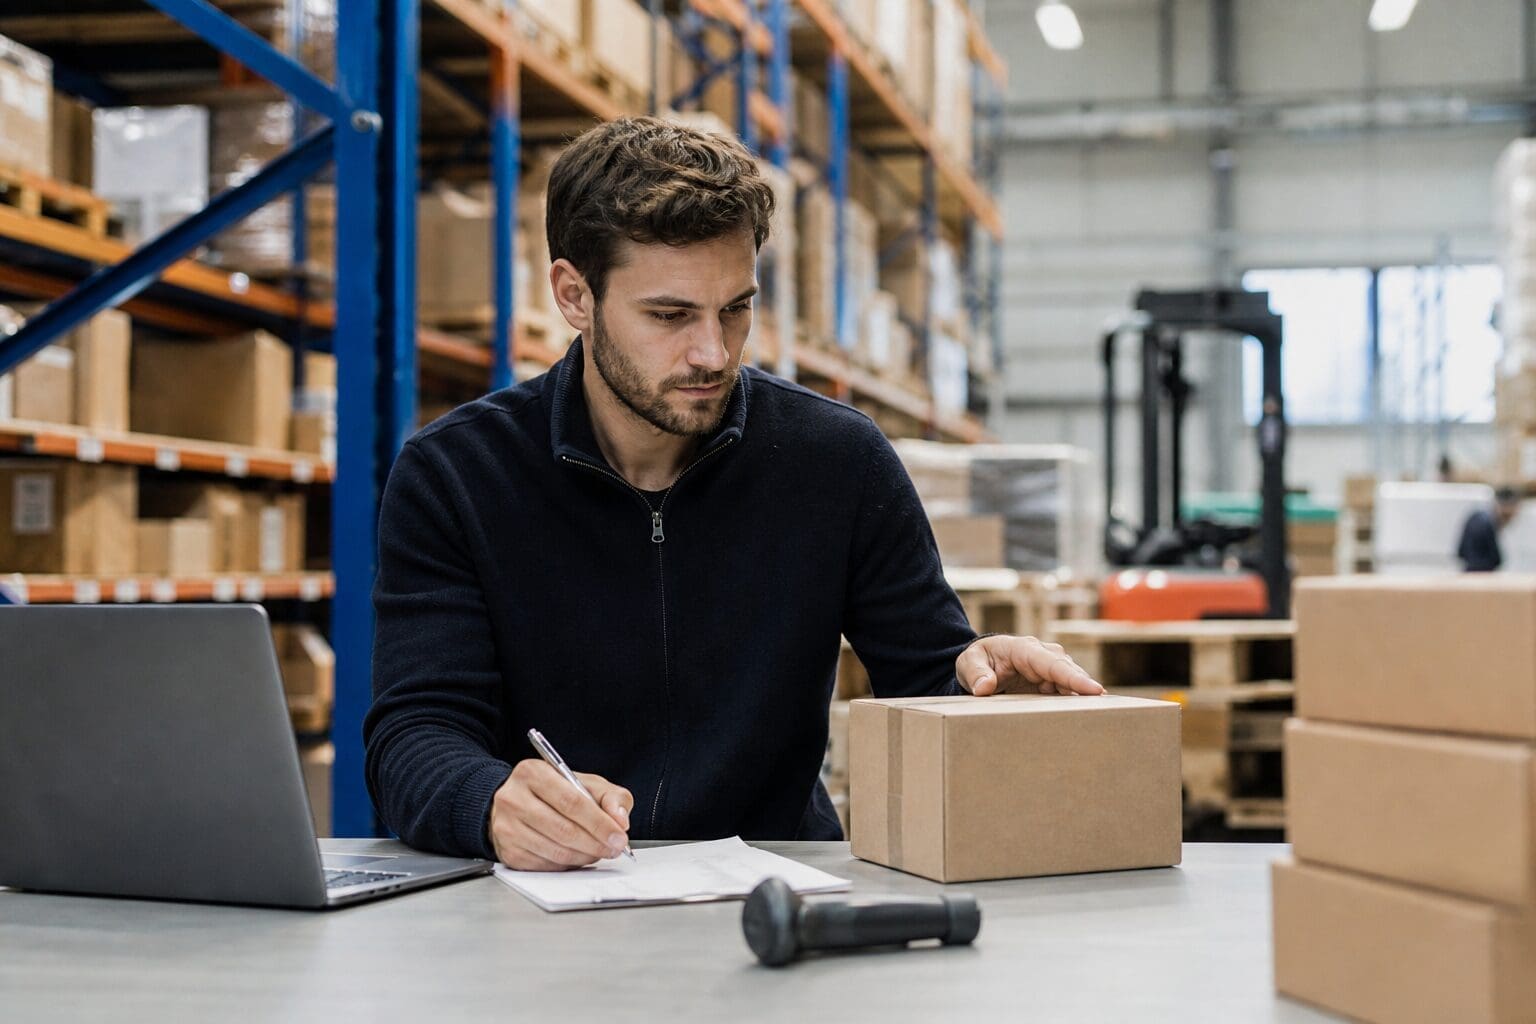
Een goede voorraadadministratie geeft ondernemers inzicht in wat er binnenkomt, buitengaat en nog aanwezig is. Dat klinkt eenvoudig, maar de gevolgen zijn groot. Voorraad bepaalt mee hoeveel geld vastzit in producten, hoe betrouwbaar de boekhouding is en welke waarde op het einde van het boekjaar op de balans komt. Wie zijn voorraad niet goed opvolgt, merkt problemen vaak pas wanneer er tekorten, fouten in de cijfers of onverwachte kosten ontstaan.
Wat houdt voorraadadministratie precies in?
Voorraadadministratie is het systematisch registreren van producten die een onderneming inkoopt, verkoopt, produceert of bewaart. Het gaat niet alleen over aantallen op een rek of in een magazijn. Ook de waarde van die voorraad telt mee. Die waarde heeft namelijk invloed op de financiële administratie, de jaarrekening en de belastingaangifte.
Een onderneming kan verschillende soorten voorraad hebben. Denk aan handelsgoederen die worden doorverkocht, grondstoffen voor productie, afgewerkte producten of onderdelen die nodig zijn voor herstellingen. Voor elk type voorraad moet duidelijk zijn hoeveel er aanwezig is, wanneer er iets verandert en waarom die wijziging plaatsvindt.
Een correcte registratie helpt om overzicht te houden. Je weet welke producten snel verkopen, welke blijven liggen en welke misschien moeten worden afgewaardeerd omdat ze beschadigd, verouderd of moeilijk verkoopbaar zijn. Daardoor wordt voorraad niet alleen een praktisch gegeven, maar ook een belangrijke bron van financiële informatie.
Waarom voorraadbewegingen zorgvuldig moeten worden vastgelegd
Voorraad verandert voortdurend. Elke aankoop, verkoop, retour, beschadiging of correctie kan invloed hebben op het aantal producten en op de waarde ervan. Als die bewegingen niet goed worden verwerkt, ontstaat er al snel een verschil tussen wat de administratie zegt en wat er werkelijk aanwezig is.
Een onderneming moet onder meer rekening houden met:
- inkopen van producten, grondstoffen of onderdelen;
- verkopen aan klanten of leveringen aan andere partijen;
- beschadigde, verloren of gestolen producten;
- verouderde voorraad die minder waard is geworden;
- correcties na een fysieke telling;
- producten die intern worden gebruikt of verwerkt.
Het is belangrijk om zulke mutaties niet uit te stellen. Hoe langer gegevens ontbreken, hoe moeilijker het wordt om later te achterhalen wat er precies gebeurd is. Dat kan leiden tot foutieve marges, onduidelijke kostprijzen en een voorraadwaarde die niet meer klopt.
Ook voor de financiële administratie zijn deze bewegingen belangrijk. De voorraadwaarde op het einde van het boekjaar wordt verwerkt op de balans. Daardoor kan een fout in de voorraad ook doorwerken in de jaarrekening en in de belastingaangifte.
De financiële waarde van voorraad
Voorraad heeft een waarde. Die waarde wordt meestal bepaald op basis van de inkoopprijs of, bij zelf geproduceerde goederen, de productiekosten. Het is dus niet voldoende om te weten hoeveel stuks er aanwezig zijn. De vraag is ook hoeveel die voorraad financieel vertegenwoordigt.
Waardering op basis van inkoop of productie
Bij handelsgoederen ligt de basis vaak bij de aankoopprijs. Daarvoor zijn inkoopfacturen belangrijk. Bij productie kan de waardering ingewikkelder zijn, omdat ook grondstoffen, arbeid en andere kosten een rol kunnen spelen. De exacte verwerking hangt af van de aard van de onderneming en de manier waarop de boekhouding is ingericht.
Een duidelijke voorraadadministratie maakt het makkelijker om de waarde van producten te onderbouwen. Dat is nuttig bij het opstellen van de jaarrekening, maar ook bij vragen van de boekhouder of bij controles. Zonder duidelijke documenten wordt het veel lastiger om te verklaren hoe een bepaalde waarde tot stand kwam.
Wanneer voorraad minder waard wordt
Niet elke voorraad behoudt zijn oorspronkelijke waarde. Producten kunnen verouderen, beschadigd raken of onverkoopbaar worden. Denk aan seizoensartikelen die niet meer in de mode zijn, verpakkingen die beschadigd zijn of technologie die voorbijgestreefd is.
Wanneer voorraad minder waard is geworden, kan dat gevolgen hebben voor de waardering in de administratie. Het is dan belangrijk om die situatie goed te documenteren. Een eenvoudige notitie is vaak niet genoeg; ondersteunende gegevens zoals foto’s, inventarisatielijsten of interne verslagen kunnen helpen om de correctie te verklaren.
In de praktijk zorgt een goed bijgehouden voorraadadministratie ervoor dat zulke waardeverminderingen niet vergeten worden. Daardoor sluiten de cijfers beter aan bij de realiteit.
Controle: klopt de administratie met de werkelijkheid?
Zelfs als alle aankopen en verkopen netjes worden geregistreerd, kunnen er verschillen ontstaan. Producten raken beschadigd, worden verkeerd geteld, verdwijnen uit het magazijn of worden fout geboekt. Daarom is een fysieke inventarisatie belangrijk.
Bij een inventarisatie tel je wat er werkelijk aanwezig is. Die telling vergelijk je met de gegevens in de administratie. Verschillen worden onderzocht en, wanneer nodig, gecorrigeerd. Zo blijft de administratie betrouwbaar.
Balancify adviseert om in ieder geval rond het opmaken van de jaarrekening een volledige voorraadtelling uit te voeren. Dat is logisch, omdat de voorraadwaarde dan mee op de balans komt. Een telling op dat moment helpt om fouten tijdig zichtbaar te maken.
Bewaar ook de documenten die de voorraad ondersteunen. Denk aan inkoopfacturen, verkoopfacturen, inventarisatiegegevens en overzichten van correcties. Die documenten maken duidelijk waarom de voorraad een bepaalde waarde heeft en hoe verschillen werden opgelost.
Praktische voordelen voor de onderneming
Een goede voorraadadministratie is niet alleen nuttig voor de boekhouding. Ze helpt ook bij dagelijkse beslissingen. Wie weet wat er op voorraad is, kan beter inkopen, klanten correct informeren en onnodige kosten vermijden.
Zo voorkom je dat populaire producten onverwacht uitverkocht zijn. Tegelijk vermijd je dat er te veel geld vastzit in artikelen die traag verkopen. Voor kleine ondernemingen kan dat verschil belangrijk zijn, omdat voorraad vaak een groot deel van het beschikbare kapitaal vertegenwoordigt.
Een duidelijke administratie helpt ook bij het beoordelen van marges. Als de kostprijs of voorraadwaarde niet klopt, kan de winst per product verkeerd worden ingeschat. Dat kan leiden tot verkeerde verkoopprijzen of beslissingen die op onvolledige informatie gebaseerd zijn.
Bij een groeiende onderneming wordt overzicht nog belangrijker. Meer producten, meer leveranciers en meer verkoopkanalen zorgen voor meer voorraadbewegingen. Dan wordt voorraadadministratie een vaste basis om het overzicht te bewaren en fouten sneller op te sporen.
Software kan helpen, maar vervangt geen correcte boekhouding
Bij een beperkte voorraad kan een overzichtelijke lijst soms volstaan. Bij grotere aantallen of veel mutaties wordt software vaak nuttig. Een systeem kan helpen om aantallen, productcodes, locaties en bewegingen bij te houden.
Software kan onder meer ondersteunen bij:
- het registreren van inkomende en uitgaande producten;
- het opvolgen van minimumvoorraden;
- het maken van rapporten per productgroep;
- het vergelijken van tellingen met geregistreerde aantallen;
- het bewaren van historische voorraadbewegingen.
Toch lost software niet alles automatisch op. De financiële verwerking en waardering moeten correct in de boekhouding terechtkomen. Als de instellingen, waarderingen of correcties niet kloppen, kan ook een modern systeem verkeerde cijfers opleveren.
Daarom blijft samenwerking met de boekhouding belangrijk. De praktische voorraadgegevens moeten aansluiten op de financiële administratie. Alleen dan zijn rapporten, jaarrekeningen en aangiften betrouwbaar.
Veelgestelde vragen
Wat is het verschil tussen voorraad tellen en voorraadadministratie bijhouden?
Voorraad tellen is een momentopname van wat fysiek aanwezig is. Voorraadadministratie bijhouden betekent dat alle bewegingen, waarden en correcties doorheen het jaar worden geregistreerd.
Moet elke onderneming met voorraad een volledige administratie bijhouden?
Wie producten inkoopt, verkoopt, produceert of bewaart, heeft betrouwbare gegevens nodig. De omvang kan verschillen, maar overzicht en correcte waardering blijven belangrijk.
Waarom is voorraadwaarde belangrijk voor de jaarrekening?
De voorraadwaarde wordt op het einde van het boekjaar op de balans verwerkt. Daardoor heeft ze invloed op de financiële administratie en mogelijk ook op de belastingaangifte.
Wat gebeurt er met beschadigde of verouderde voorraad?
Beschadigde of verouderde voorraad kan minder waard zijn dan oorspronkelijk geboekt. Die waardevermindering moet goed worden beoordeeld en duidelijk worden vastgelegd in de administratie.
Hoe vaak moet een onderneming haar voorraad fysiek controleren?
Een volledige telling rond het opmaken van de jaarrekening is sterk aan te raden. Afhankelijk van de voorraad en het risico kunnen extra controles nuttig zijn.
Hulp bij een correcte voorraadadministratie
Een voorraadadministratie moet niet alleen praktisch werken, maar ook goed aansluiten op de financiële boekhouding. Balancify kan ondernemers ondersteunen bij het verwerken van voorraad, correcties en voorraadwaardering. Ook bij vragen over de verwerking in de jaarrekening of belastingaangifte kun je bij een boekhouder terecht. Op balancify.nl vind je meer informatie over de boekhoudkundige ondersteuning voor ondernemers.